お役立ち情報
2026-10-09
民泊は増えすぎ?データから見る2025〜2026年の民泊市場


「最近、民泊が増えすぎている気がする」
「インバウンドは増えているのに、以前より予約が取りづらくなった」
実際に民泊を運営していると、このように感じる場面が増えてきました。
訪日外国人旅行者の増加を背景に、日本の宿泊需要そのものは依然として大きい一方、民泊や宿泊施設の供給も急速に増えています。
つまり今の民泊市場は、「旅行者が増えているから、民泊を出せば予約が入る」という単純な市場ではなくなってきているということです。
では、本当に民泊は増えすぎているのでしょうか。
この記事では、2025年の市場データと2026年の状況をもとに、現在の民泊市場で何が起きているのか、そしてこれからの民泊運営で重要になるポイントを、実際に民泊運営を行うNEXSIAの視点から解説します。
※記事内のAirbnb市場データはAirbticsによる推計値です。Airbnb公式の実績値ではなく、予約カレンダーやリスティング活動などから算出されたデータのため、市場傾向を見るための参考値として使用しています。
まず押さえておきたいのは、日本の宿泊需要そのものがなくなっているわけではないということです。
観光庁の「宿泊旅行統計調査」によると、2025年の外国人延べ宿泊者数は約1億7,787万人泊となり、前年比8.2%増加しました。
一方、日本人延べ宿泊者数は前年比3.8%減少しています。
2025年の宿泊市場では、インバウンド需要が重要な役割を果たしていたことが分かります。
民泊は、ファミリーやグループ旅行、長期滞在など、多様な宿泊ニーズに対応できる施設形態です。訪日外国人旅行者の増加は、民泊にとっても大きな市場機会となりました。
しかし、宿泊需要だけを見ていては、現在の市場を正しく理解できません。
もう一つ注目すべき数字があります。
それが宿泊施設の供給数です。
Airbticsが公表した2025年の日本市場レポートによると、Airbnbリスティングの供給数は前年比31.89%増加しました。
特に増加が目立ったのが東京です。
東京では2025年に6,536件のリスティングが増加し、前年比44.59%増。大阪でも3,042件増加しています。
宿泊需要が伸びる一方で、民泊への新規参入も増えているのです。
また、住宅宿泊事業法に基づく届出住宅も増加しています。
観光庁の公表データによると、2026年7月15日時点の住宅宿泊事業の累計届出件数は65,837件。廃止された施設を除いた届出住宅数は42,070件となっています。
こうしたデータから分かるのは、民泊市場への参入が活発になっているということです。
では、施設が増えた分だけ、それぞれの売上も伸びているのでしょうか。
※Airbnbのリスティング数と住宅宿泊事業の届出住宅数は、集計対象が異なります。Airbnbには旅館業などの施設も掲載されるため、両者を単純に合算することはできません。
現在の民泊市場を象徴しているのが東京です。
Airbticsの2025年データでは、東京のAirbnb市場は次のようになっています。
| 指標 | 2025年の東京 |
|---|---|
| リスティング供給数の増加率 | +44.6% |
| 1リスティングあたりの年間収益の増加率 | +3.9% |
| ADR(平均客室単価) | 19,288円 |
注目したいのは、供給が44.6%増えているのに対して、1物件あたりの収益の伸びは3.9%にとどまっていることです。
Airbticsは、このように供給増加が収益成長を大きく上回る東京市場を「Early Saturation(初期の飽和)」に分類しています。
これは「東京の民泊はもう稼げない」という意味ではありません。
むしろ、宿泊需要は存在するものの、競合施設が急速に増えている状況と考えるべきでしょう。
これまでと同じ運営方法を続けていても、競合が増えれば相対的な競争力が下がる可能性があります。
興味深いのが大阪です。
同じAirbticsの2025年データでも、東京とは異なる傾向が見られます。
| 指標 | 東京 | 大阪 |
|---|---|---|
| リスティング供給数の増加率 | +44.6% | +33.0% |
| 1リスティングあたりの年間収益の増加率 | +3.9% | +37.2% |
| ADR(平均客室単価) | 19,288円 | 13,643円 |
大阪では供給が33.0%増加した一方、1リスティングあたりの年間収益は37.2%増加しています。
Airbticsは大阪を、需要の成長が供給拡大についてきている「Healthy Growth」に分類しています。
一方、東京は供給の伸びに対して収益の伸びが小さい市場です。
つまり、同じように民泊が増えていても、エリアによって市場環境は大きく異なるのです。
そのため、
「インバウンドが増えているから民泊を始めれば儲かる」
あるいは、
「民泊は増えすぎたから、もう儲からない」
と全国をひとまとめにして判断することはできません。
どのエリアで、どの程度供給が増え、宿泊需要や単価がどう変化しているのか。
ここまで確認したうえで、物件の収益性を判断する必要があります。
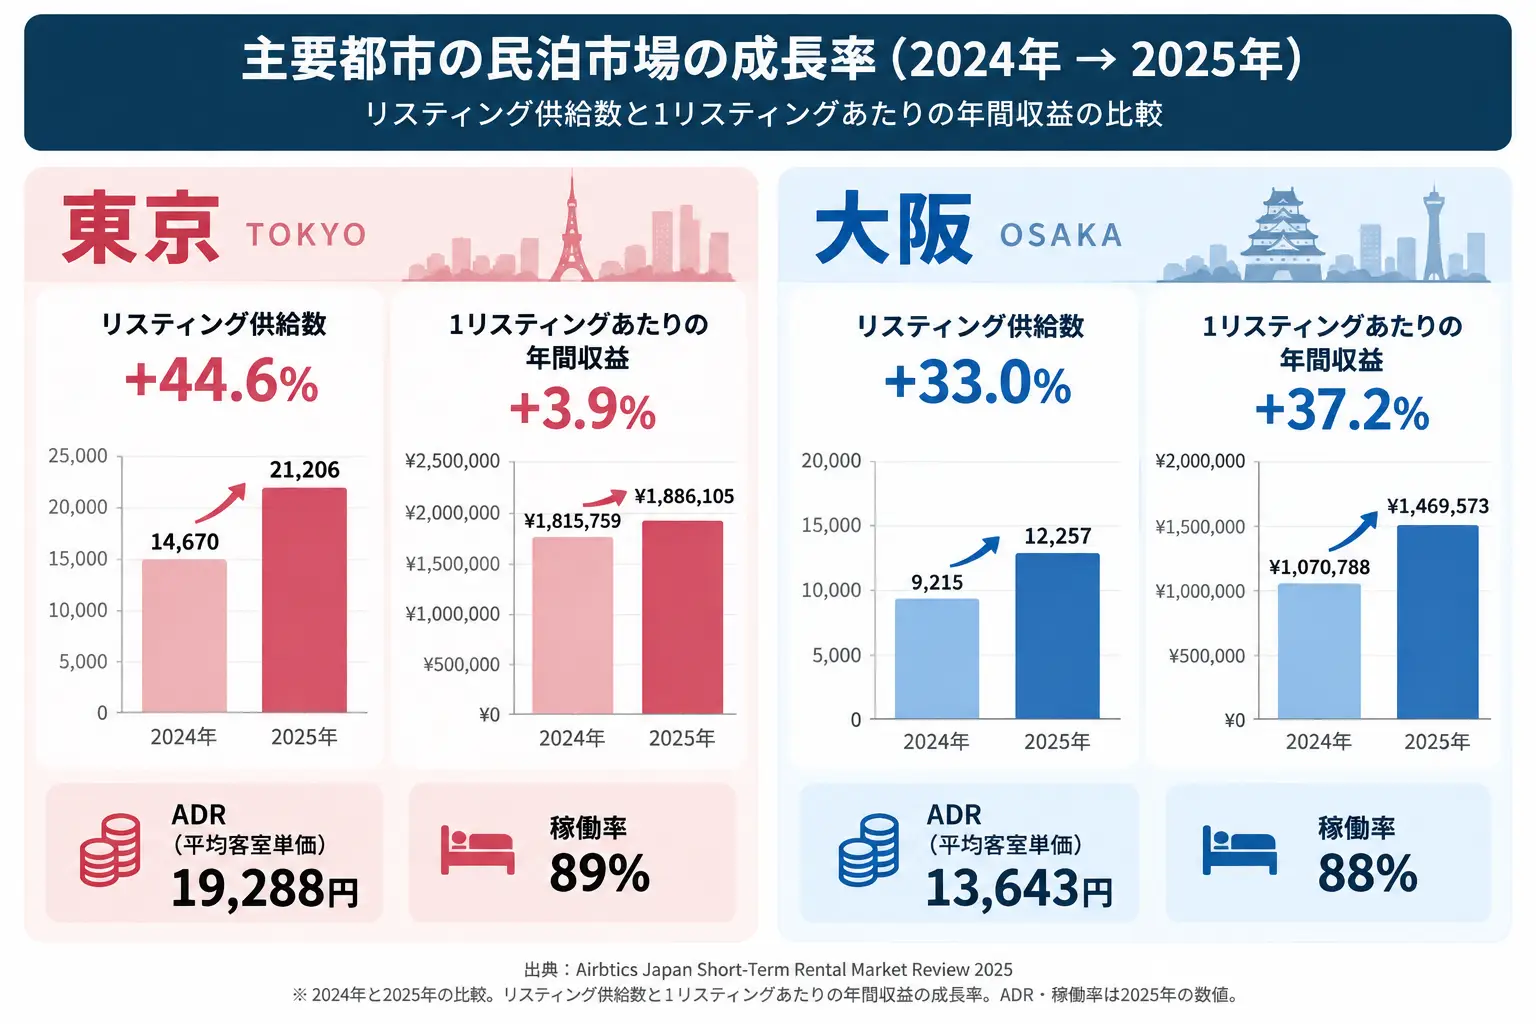
※Airbticsの数値は、予約カレンダーなどをもとにした市場推計値です。また、旅館業など年間180日を超えて営業できる施設も含まれるため、住宅宿泊事業法に基づく民泊だけの平均値ではありません。
市場データだけでなく、実際の運営現場でも、競合施設が増えることによる変化を意識する必要があります。
以前であれば、立地が良く、ある程度きれいな部屋をAirbnbに掲載することで予約を獲得できる物件もありました。
しかし、競合が増えればゲスト側の選択肢も増えます。
同じエリア、同じ宿泊人数、似たような価格の物件が並んだとき、ゲストは写真や設備、レビュー、間取りなどを比較して宿泊先を選びます。
そこで重要になるのが、
「なぜ、この物件を選ぶのか」
という理由です。
そして、もう一つ注意したいのが、予約が入らないからといって、すぐに料金を下げてしまうことです。
競合が増えた市場で各施設が値下げを続ければ、価格競争が起こります。
稼働率は上がってもADRが下がり、結果として利益が残らない。
「予約は埋まっているのに儲からない」という状態にもなりかねません。
これからは、単純な稼働率だけでなく、ADRやRevPAR、最終的に残る利益まで見ながら運営する必要があります。
例えば、同じ30日間でも、次のような違いがあります。
| A物件 | B物件 | |
|---|---|---|
| 稼働率 | 90% | 75% |
| ADR | 15,000円 | 20,000円 |
| 30日間の宿泊売上 | 405,000円 | 450,000円 |
これを見ると、A物件の方が予約は多く入っていますが、宿泊売上はB物件の方が高くなります。
さらに、清掃費やOTA手数料、運営費などを考えると、最終的な利益にも差が出る可能性があります。
そのため、単純に「空室を埋めること」だけを目的にするのではなく、「どの日を、いくらで売るか」を考えることが重要です。
特に住宅宿泊事業法による年間180日の営業制限がある物件では、この考え方がさらに重要です。
(稼働率は「年間365日」を分母にするか、「営業可能日数」を分母にするかで数字が変わります。新法民泊と通年営業の旅館業を比較する際には、同じ計算条件で評価する必要があります。)
価格だけで競争し続けることには限界があります。
実際にゲストが宿泊施設を選ぶ際には、立地、宿泊人数、写真、レビュー、設備、ベッド構成、清潔感、リスティングの分かりやすさなど、さまざまな要素を比較しています。
例えば、同じ30㎡の物件でも、
「最大6名宿泊可能」
というだけの物件と、
「3〜4名で快適に過ごせる、ダイニング付きの部屋」
では、見せ方もターゲットも変わります。
宿泊可能人数を増やせば、必ず予約が増えるわけではありません。
誰に泊まってほしいのかを明確にし、そのゲストにとって魅力的な施設にすること。
そして、その価値に合った価格で販売すること。
供給が増えている市場ほど、こうした基本的な部分の差が予約に表れやすくなります。
競争が激しくなる中では、販売チャネルについても見直す必要があります。
Airbnbだけではなく、Booking.comをはじめとする複数のOTAを活用することで、異なる客層へアプローチできる可能性があります。
ただし、OTAを増やせば自動的に売上が伸びるわけではありません。
在庫管理、料金調整、キャンセルポリシー、掲載内容などをOTAごとに適切に管理する必要があります。
また、周辺相場やイベント、曜日、予約状況などに応じて料金を調整するレベニューマネジメントも重要です。
2025年はインバウンド需要とともに民泊の供給も大きく拡大しました。しかし、2026年に入ると、訪日外国人旅行者数の伸びにも変化が見られます。
JNTOによると、2026年1〜8月の訪日外客数は約2,763万人で、前年同期比2.7%減少しました。月別では8か月中5か月が前年を下回り、特に8月は9.6%減となっています。
もちろん、訪日客数の減少がそのまま民泊の宿泊需要の減少を意味するわけではありませんが、旅行需要は国・地域や季節によっても異なるため、今後の動向を慎重に見ていく必要があります。
一方、2025年に急増した競合施設は、2026年以降も市場に存在しています。需要の伸びが鈍化する中で供給が増え続ければ、2027年にかけて価格競争がさらに激しくなる可能性があります。
また、新宿区をはじめ、自治体による民泊規制の見直しも進んでいます。今後は新規開業の難易度だけでなく、既存施設の営業日数や運営コストにも影響が及ぶ可能性があり、制度の動向にも注意が必要です。
こうした状況を踏まえると、2027年は単に物件を増やすことよりも、既存物件の収益性をいかに高めるかが重要になると考えています。
適正な価格設定、OTAごとの販売戦略、レビューや清掃品質の維持など、日々の運営の積み重ねが、これまで以上に収益の差につながるかもしれません。
民泊市場の成長に頼るのではなく、変化する市場に合わせて運営方法を見直すこと。それが2027年に向けた民泊経営の重要なポイントになりそうです。
2025〜2026年の民泊市場を見ると、宿泊需要と民泊供給の両方が大きく動いています。
特に東京では、競合物件が急増している一方、1物件あたりの収益の伸びは限定的です。
一方、大阪のように供給増加とともに収益も伸びている市場もあり、民泊の収益性は地域によって異なります。
市場と自施設の両方を見ながら、一つずつ確認することが重要です。
NEXSIAでは、民泊・宿泊施設の運営代行だけでなく、現在の稼働率やADR、価格設定、OTA運用などを確認し、施設ごとの改善策をご提案しています。
「去年より予約が入りづらくなった」
「価格を下げるべきなのか分からない」
「今の運営方法が市場に合っているのか知りたい」
という段階でも、現在の運営状況を整理するところからご相談いただけます。
競合が増えている今だからこそ、安く売るのではなく、選ばれる理由をつくり、適正な価格で販売する運営がこれまで以上に重要になっています。
お問い合わせはコチラ